|
全球储能市场持续增长:工商业储能加速发展,行业竞争转向系统价值
一、全球储能市场继续扩张,行业进入新的发展阶段 随着全球可再生能源装机规模持续增长,电力系统对灵活调节能力的需求不断提高,储能正在从新能源配套设备,逐步发展为支撑电力系统稳定运行的重要基础设施。 根据WoodMackenzie于2026年10月发布的行业展望,全球储能累计规模预计到2035年将超过7TWh,2026年市场需求预计接近增长30%。这表明,储能市场仍具有较大的长期发展空间,但不同地区、不同应用场景的增长速度和商业模式将有所差异。 与此同时,彭博新能源财经(BloombergNEF)在2026年5月发布的分析指出,全球不含抽水蓄能的年度储能新增规模在2025年达到112GW,同比增长48%;同期新增电池储能规模达到307GWh。储能产业的增长正在推动电池、功率转换设备、能源管理系统及目集成等环节共同发展。 从行业发展趋势看,储能市场的增长逻辑正逐渐从单纯扩大装机规模,转向提高系统运行效率、保障供电可靠性以及提升全生命周期经济价值。 二、工商业储能需求受到关注,应用场景不断拓展
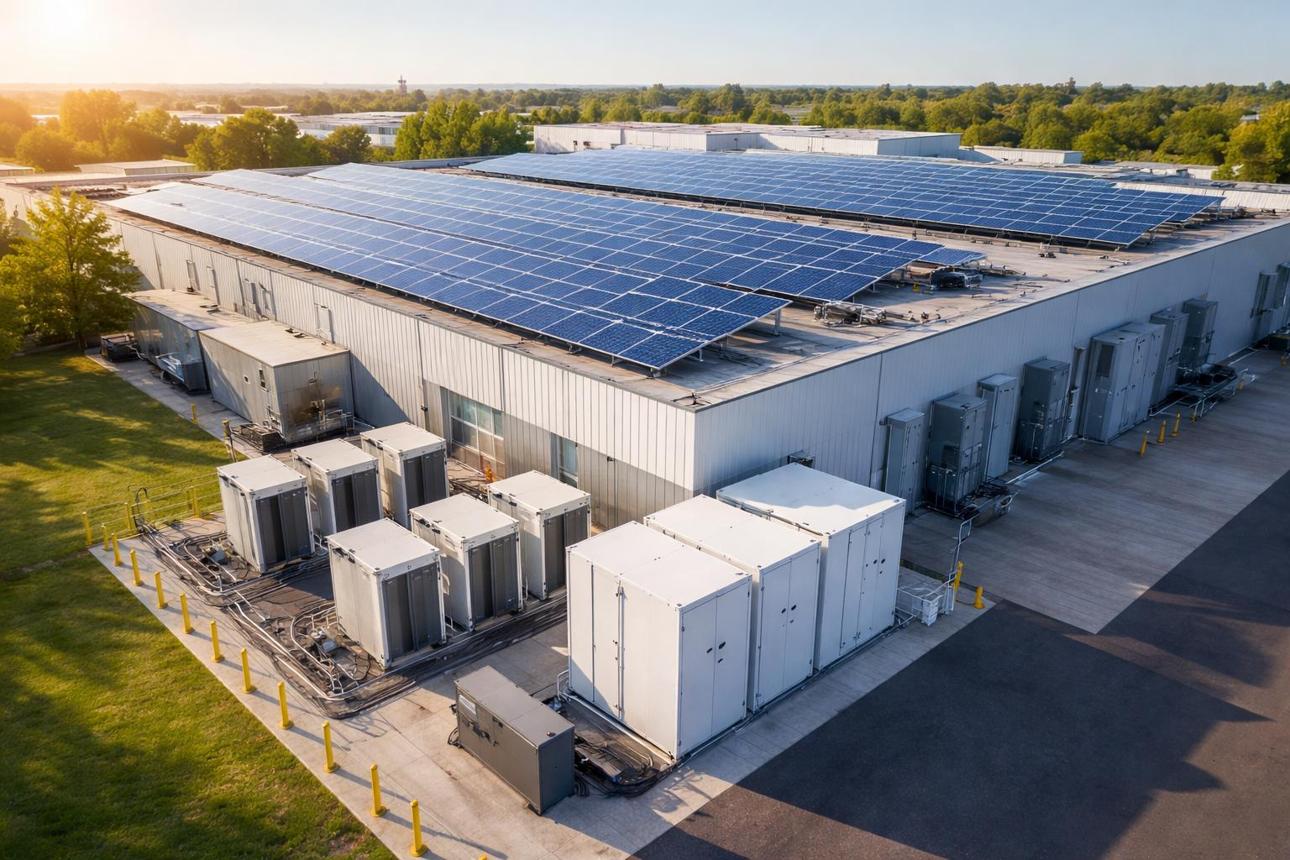
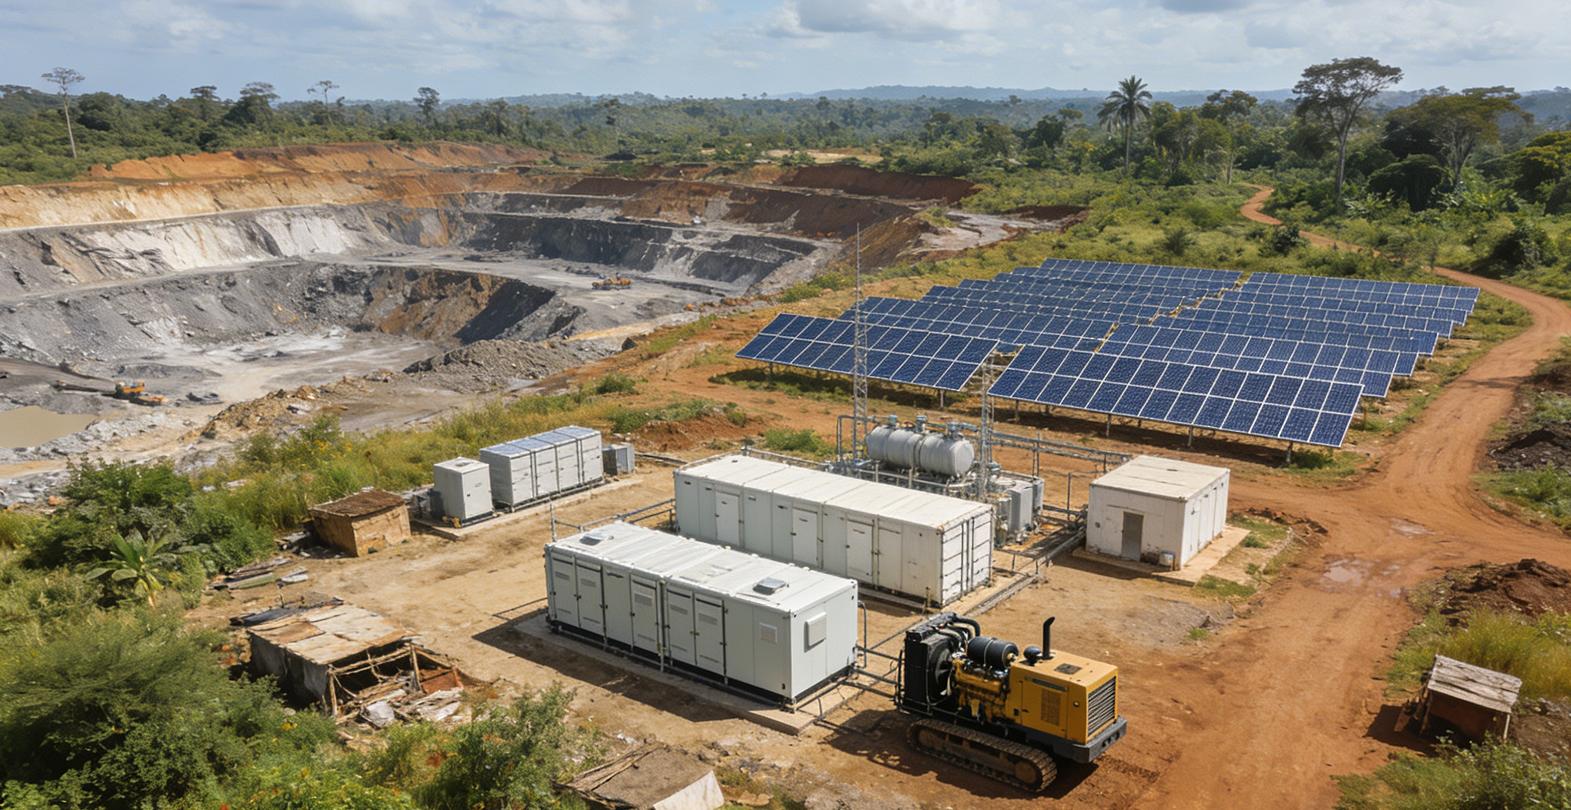
工商业储能是当前行业值得关注的细分市场之一。对于工厂、商业园区、仓储设施、矿区及偏远地区项目而言,储能的价值不仅在于储存电能,还在于帮助用户改善供电稳定性、提高光伏自用率,并根据当地电价和用电条件优化能源成本。 目前,工商业储能的主要应用方向包括: 峰谷电价管理:在具备合理峰谷价差及相应电价机制的地区,通过充放电策略降低用电成本。 光伏自发自用:储存光伏发电的富余电量,在光伏出力不足或负荷较高时使用。 备用电源:在电网不稳定的地区,为关键设备和重要负荷提供备用电力支持。 光储柴微电网:将光伏、储能、柴油发电机和能源管理系统结合,改善偏远工厂、矿区、营地及离网项目的供电可靠性。 负荷管理:根据负荷变化和设备运行规律,优化供电配置,降低部分场景下的需量或运行成本。 需要注意的是,不同应用场景的收益取决于当地电价、负荷曲线、设备利用率、系统效率、融资成本及相关政策,不能仅凭储能容量或额定功率判断项目是否具有经济性。 三、海外市场呈现区域差异,中东、非洲和东南亚值得持续关注
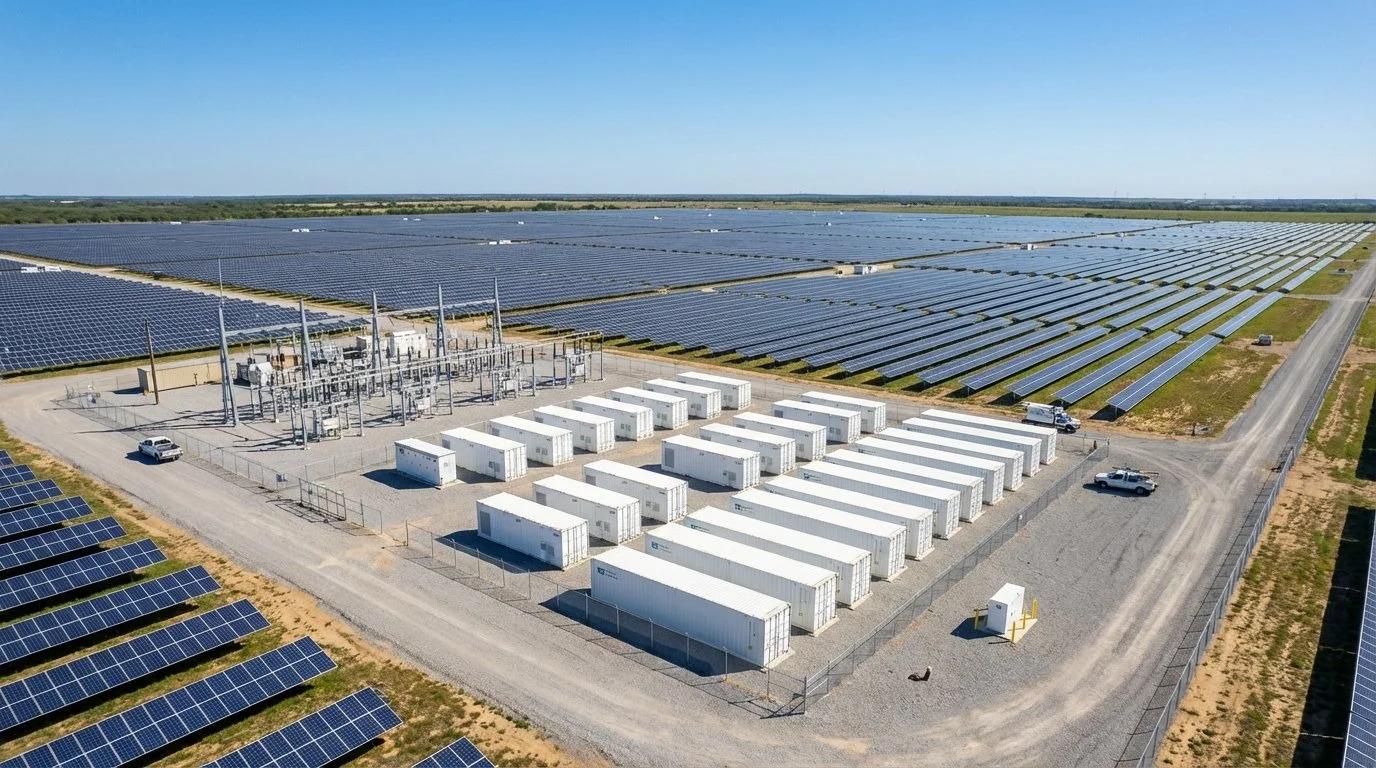
全球储能市场并不是以完全相同的方式发展。各地区的电力基础设施、能源价格、政策环境和用电需求不同,也决定了当地储能项目的技术路线与采购重点存在差异。 中东市场:大型光伏项目、电力系统灵活性需求和工业用电场景,为大型储能及新能源配套储能带来发展机会。项目通常需要重点评估高温环境适应性、消防设计、系统集成能力和长期运维保障。 非洲市场:在部分电网覆盖不足、供电不稳定或柴油发电成本较高的地区,光伏、储能与柴油发电机组合的微电网具有应用潜力。实际项目需要根据当地日照条件、负荷规模、柴油消耗、维护能力及设备运输条件进行设计。 东南亚市场:工商业用户、分布式光伏项目和部分岛屿或偏远地区的供电需求,为储能创造了多样化应用场景。不过,项目落地仍受到当地电力市场规则、并网要求和投资回报机制的影响。东盟能源中心与国际能源署在2026年10月的相关报道中也指出,东南亚电池储能推广面临的重要障碍之一是监管与市场规则,而不只是技术问题。 对于储能企业而言,海外市场开发不能只关注国家层面的市场规模,更应深入了解当地安装商、EPC工程商、经销商和终端客户的实际需求,针对具体应用场景提供合适的系统方案。 四、中国储能市场规模扩大,行业竞争更加注重质量与交付能力 中国储能产业链拥有较为完整的电芯、电池系统、PCS、BMS、EMS及系统集成配套体系,在产品制造、供应链协同和工程交付方面具有产业基础。 根据Energy-Storage.news于2026年9月报道的中国储能联盟初步数据,截至2026年6月底,中国电力储能累计装机规模达到237.7GW,同比增长41.7%。与此同时,报道指出,2026年上半年中国新增储能部署规模较上年同期有所下降,而海外订单需求仍在增长。需要注意,这里所说的是特定统计口径下的新增部署数据,并不意味着整个行业需求普遍下降。 市场快速扩张也伴随着新的挑战。随着更多企业进入储能领域,单纯依靠价格竞争难以形成长期优势。对于制造商和系统集成商而言,产品安全、系统兼容性、可靠性、质量控制和交付能力将成为越来越重要的竞争因素。 此外,储能产品出口并非只需满足基本性能要求。不同国家和项目可能对电气安全、并网认证、消防、运输包装、通信协议和本地售后提出不同要求。企业在拓展海外市场时,需要提前确认目标市场的准入条件和客户技术规范。 五、储能系统正在从单一设备向综合能源解决方案发展
随着应用场景不断丰富,储能项目对系统集成能力的要求也在提高。 在住宅储能领域,用户更关注设备占地、安装便利性、备用供电能力、操作体验和家庭负荷适配。 在工商业储能领域,项目通常需要综合考虑电池容量、PCS功率、光伏输入、并离网切换、消防与温控、负荷特性,以及是否需要接入柴油发电机。 在大型储能和微电网领域,EMS的能量调度、设备之间的通信兼容、并离网运行策略和长期运维能力同样重要。 这意味着,未来储能产品的竞争将不仅仅是电池容量或额定功率的竞争,更是系统设计、设备协同、安全管理和项目交付能力的综合竞争。 六、行业展望:把握市场机会,更要重视项目实际需求 综合全球市场发展趋势,储能产业仍处于持续扩张阶段,但不同市场的政策机制、项目收益和客户需求并不相同。 对于储能设备制造商而言,下一阶段值得重点关注三个方向: 提高产品适配能力。针对住宅、工商业、大型储能和光储柴微电网等场景,提供清晰、合理的配置方案。 加强海外本地化合作。与当地安装商、EPC工程商及渠道合作伙伴建立联系,提升项目落地与售后支持能力。 重视全生命周期价值。在产品设计和项目方案中,将安全、可靠性、运维便利性和长期运行成本纳入综合评估,而不只是关注初始采购价格。 未来,随着新能源发电比例不断提高以及电力系统灵活性需求持续增加,储能有望在更多地区和应用场景中发挥作用。对于行业参与者来说,真正可持续的发展机会,来自对当地市场的理解、对技术细节的把握,以及能够满足客户实际需求的产品与解决方案。 |
Copyright © 2016 深圳爱阳动力有限公司版权所有 网站地图 粤ICP备15022706号-1